Na świecie pracuje już 5 mln robotów przemysłowych
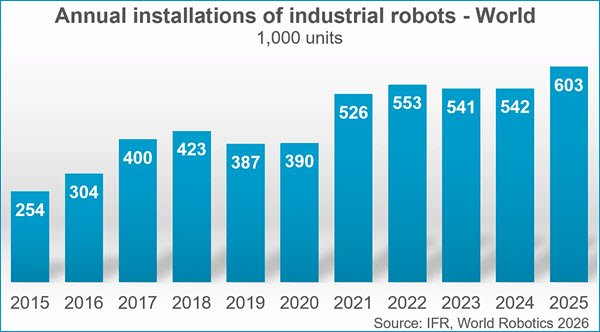
W 2025 r. w fabrykach na całym świecie zainstalowano ponad 600 tys. nowych robotów przemysłowych. Łączna liczba eksploatowanych jednostek osiągnęła rekordowe 5 mln, a według prognoz International Federation of Robotics (IFR) roczna liczba instalacji zbliży się do 800 tys. przed końcem dekady.
Najnowsze dane przedstawione w raporcie World Robotics 2026 potwierdzają, że robotyzacja pozostaje jednym z istotnych kierunków rozwoju przemysłu. W 2025 r. liczba nowych instalacji wzrosła o 11% w porównaniu z poprzednim rokiem, natomiast globalny zasób działających robotów zwiększył się o 9%.
Największą aktywność inwestycyjną odnotowano w Azji, przede wszystkim w Chinach. Wzrost wykorzystania robotów widoczny jest również w Stanach Zjednoczonych i Indiach. Europa, mimo dużego potencjału przemysłowego, rozwija się w tym obszarze wolniej.
Ponad 600 tys. nowych instalacji rocznie
Na koniec 2025 r. w zakładach produkcyjnych na całym świecie pracowało około 5 mln robotów przemysłowych. To ponad dwukrotnie więcej niż siedem lat wcześniej. Skala zmian pokazuje, jak istotną rolę zrobotyzowane stanowiska odgrywają obecnie w organizacji procesów produkcyjnych.
Według IFR w 2025 r. zainstalowano ponad 600 tys. nowych jednostek, a dalszy wzrost jest spodziewany w kolejnych latach. Prognoza na 2026 r. zakłada około 655 tys. instalacji, natomiast w 2029 r. ich roczna liczba może osiągnąć 806 tys.
Dla przedsiębiorstw inwestycje w robotyzację oznaczają przede wszystkim możliwość zwiększenia wydajności, poprawy powtarzalności operacji oraz ograniczenia zależności od dostępności pracowników. Znaczenie mają także elastyczność produkcji i możliwość utrzymania stabilnych parametrów procesu przy dużej liczbie powtarzalnych operacji.
Chiny dominują na światowym rynku
Największym rynkiem robotów przemysłowych pozostają Chiny. W 2025 r. zainstalowano tam około 354 tys. nowych jednostek, co odpowiadało 59% wszystkich instalacji na świecie. W porównaniu z 2024 r. oznacza to wzrost o 20%.
Zmienia się również struktura dostawców na chińskim rynku. Krajowi producenci umacniają pozycję względem firm zagranicznych. W 2025 r. odpowiadali za około 195 tys. instalacji, a ich udział w rynku wzrósł do 55%.
Dane te wskazują, że Chiny rozwijają nie tylko potencjał produkcyjny wykorzystujący roboty, lecz także własne zaplecze technologiczne i dostawców rozwiązań z zakresu automatyzacji. Ma to znaczenie dla globalnej konkurencji na rynku robotów przemysłowych.
Stany Zjednoczone przed Japonią
W 2025 r. Stany Zjednoczone wyprzedziły Japonię pod względem liczby nowych instalacji robotów przemysłowych, stając się drugim co do wielkości rynkiem na świecie. Amerykańskie zakłady zainstalowały około 38,4 tys. jednostek, o 12% więcej niż rok wcześniej.
Największym odbiorcą pozostaje przemysł motoryzacyjny, w którym zainstalowano około 13,5 tys. robotów. Jednocześnie rośnie znaczenie innych branż. W przemyśle spożywczym liczba instalacji zwiększyła się o 30%, do około 2,9 tys. jednostek.
Robotyzacja obejmuje coraz szerszy zakres zastosowań, w tym operacje pakowania, paletyzacji, transportu wewnętrznego i obsługi procesów logistycznych. Poszerzanie rynku poza tradycyjne sektory ciężkiego przemysłu sprzyja rozwojowi nowych zastosowań robotów oraz systemów automatyzacji.
Europa ma duży potencjał, ale wolniejszy wzrost
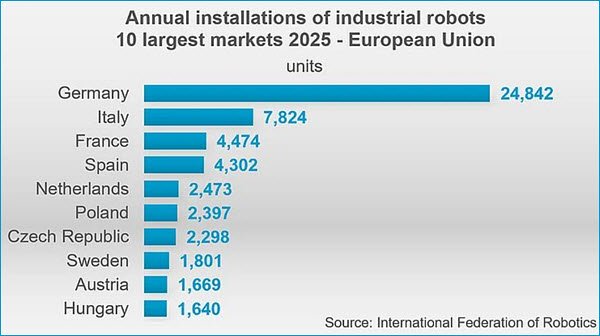
Na tle Azji i Stanów Zjednoczonych europejski rynek robotów przemysłowych rozwija się mniej dynamicznie. Największym rynkiem na kontynencie pozostają Niemcy, choć również tam odnotowano spadek liczby nowych instalacji.
W 2025 r. w niemieckich zakładach zainstalowano 24 842 roboty przemysłowe, o 8% mniej niż rok wcześniej. Jednocześnie kraj ten odpowiadał za 41% wszystkich instalacji w Unii Europejskiej. W latach 2020–2025 średnioroczne tempo wzrostu liczby nowych instalacji w Niemczech wynosiło 2%.
Łączna liczba robotów przemysłowych pracujących w zakładach na terenie Unii Europejskiej przekroczyła w 2025 r. 700 tys. jednostek.
Dla europejskiego przemysłu istotnym wyzwaniem pozostaje utrzymanie konkurencyjności przy rosnących kosztach działalności i presji ze strony producentów z innych regionów świata. Inwestycje w robotyzację mogą wspierać poprawę produktywności, jednak ich efekty zależą również od integracji z pozostałymi elementami systemu produkcyjnego, dostępności kompetencji technicznych oraz możliwości dostosowania technologii do konkretnych procesów.
Robotyzacja wykracza poza przemysł motoryzacyjny
Motoryzacja nadal należy do najważniejszych odbiorców robotów przemysłowych, ale ich zastosowanie systematycznie rozszerza się na kolejne branże. Coraz większe znaczenie mają m.in. przemysł metalowy i maszynowy, produkcja elektroniki, przemysł spożywczy oraz wytwarzanie dóbr konsumpcyjnych.
Roboty są wykorzystywane między innymi do spawania, montażu, obsługi obrabiarek, pakowania, paletyzacji i kontroli jakości. W zależności od konfiguracji stanowiska mogą przejmować zarówno proste, powtarzalne czynności, jak i operacje wymagające precyzyjnego pozycjonowania czy współpracy z systemami wizyjnymi.
Rozszerzanie zakresu zastosowań oznacza, że robotyzacja nie jest już związana wyłącznie z wielkoseryjną produkcją realizowaną przez duże koncerny. Coraz większe znaczenie mają rozwiązania dostosowane do zróżnicowanego asortymentu, krótszych serii i częstszych zmian zadań produkcyjnych. W takich warunkach istotna staje się nie tylko sama konstrukcja robota, lecz także łatwość programowania, integracji i przezbrajania stanowiska.
Indie szybko zwiększają skalę robotyzacji
Jednym z rynków o dużej dynamice wzrostu są Indie. W 2025 r. zainstalowano tam około 10,5 tys. robotów przemysłowych, o 15% więcej niż rok wcześniej. W latach 2020–2025 średnioroczne tempo wzrostu nowych instalacji wynosiło w tym kraju 27%.
Przykład Indii pokazuje, że znaczący wzrost robotyzacji może występować również w gospodarkach, które nadal rozbudowują swój potencjał przemysłowy. Wraz z rozwojem produkcji rośnie zapotrzebowanie na automatyzację operacji, poprawę jakości oraz zwiększanie wydajności wykorzystania zasobów.
Do 806 tys. instalacji rocznie w 2029 r.
Prognozy IFR wskazują na dalszy wzrost światowego rynku robotów przemysłowych. W 2026 r. liczba nowych instalacji może wynieść około 655 tys., a w 2029 r. wzrosnąć do 806 tys. rocznie.
Dla producentów robotów, integratorów systemów i dostawców wyposażenia oznacza to perspektywę rosnącego zapotrzebowania nie tylko na same maszyny, ale również na chwytaki, systemy wizyjne, oprogramowanie, układy bezpieczeństwa oraz rozwiązania do integracji i monitorowania procesów.
Osiągnięcie poziomu 5 mln działających robotów przemysłowych potwierdza trwałą zmianę w sposobie organizacji produkcji. Dalszy rozwój rynku będzie jednak zależał nie tylko od skali inwestycji, lecz także od zdolności przedsiębiorstw do efektywnego wdrażania robotów w konkretnych procesach technologicznych. W warunkach rosnącej konkurencji międzynarodowej coraz większe znaczenie będzie miało kompleksowe podejście do automatyzacji, obejmujące zarówno urządzenia, jak i ich integrację z całym systemem produkcyjnym.
Źródło: International Federation of Robotics (IFR), World Robotics 2026.